

Bank o‘z mobil ilovasini yangilaganda, mijoz sprintlar, reliz oynalari va regressiya haqida o‘ylab ham o‘tirmaydi. U shunchaki ilovani ochadi va pul o‘tkazmasi yo amalga oshadi, yoki yo‘q. Ungacha bo‘lgan barcha jarayonlar — mijozning ko‘ziga hech qachon ko‘rinmaydigan, biroq sifatsiz bajarilsa, darhol seziladigan mehnatdir.
Bundan atigi bir yil avval ham bankda IT sohasi nechta vazifa yopilgani, nechta reliz chiqarilgani va qancha soat sarflangani kabi mezonlar bilan o‘lchanar edi. Ko‘rsatkichlar o‘sib borardi-yu, ammo ularda eng asosiy savolga — mijoz uchun nima o‘zgardi, degan savolga javob yo‘q edi. Vazifa prodakshngacha yetib borishi, ammo hech qanday samara bermasligi mumkin edi. Yoki u yergacha umuman yetib bormay, umumiy navbatda jimgina qolib ketishi ham hech gap emasdi.
2026-yilga kelib, biz hisob-kitob qilish yondashuvining o‘zini o‘zgartirdik. Shu bilan birga, mijoz uchun qiymat yaratish va uni yetkazib berish tizimi ham yangilandi.
Qiymatning mijozga yetib borishi uchun kim javobgar?
Ko‘pincha bitta vazifa ustida bir vaqtning o‘zida bir necha kishi ishlaydi: tahlilchi talablarga, dasturchi kodga, tester sifatga, loyiha menejeri esa muddatlarga javob beradi. Biroq mijoz o‘zgarishlar natijasini amalda his qilishi uchun mas’ul bo‘lgan hech kim yo‘q edi.
Ipoteka bank OTP Group’da bu vazifani endilikda Delivery Manager bajaradi.
Ularning ishidagi farqni vazifa statusiga bo‘lgan yondashuvdan ham anglash mumkin:
Loyiha menejeri: «Loyiha o‘z vaqtida topshirildimi?» — deb so‘raydi.
Delivery Manager: «Yaratilgan qiymat foydalanuvchiga yetib bordimi va u ishlayaptimi?» — deb so‘raydi.
Delivery Manager roli qanday paydo bo‘ldi?
2010-yillar boshiga kelib, Britaniya hukumati dasturlash ishlarini deyarli to‘liqligicha tashqi pudratchilarga topshirib qo‘ygandi: davlat IT sohasining 80 foizi atigi 18 ta kompaniya qo‘lida edi. Kodning bir qatorini o‘zgartirish kerak bo‘lsa, bu davlat g‘aznasiga 50 000 funt sterlingga tushardi. Kechikishlar, ortiqcha xarajatlar va bekor qilingan loyihalarning umumiy qiymati esa 26 milliard funt sterlingni tashkil etgandi. 2011-yilgi parlament hisobotida bu holat «talonchilik retsepti» deb atalgan.
Bu vaziyatdan chiqishga ichki dasturchilar jamoasi hamda keyinchalik vazifasi Delivery Manager deb nomlangan mutaxassis yordam berdi. 14 kishidan iborat jamoa davlat portalining ishchi prototipini pudratchi smetasida ko‘rsatilgan 128 million funt sterling o‘rniga, atigi 12 hafta ichida va 261 ming funt sterling evaziga tayyorlab berdi. Ushbu jamoa ichida birinchi marta ish maromini ushlab turadigan, to‘siqlarni bartaraf etadigan va mahsulotning foydalanuvchiga yetib borishiga javob beradigan inson paydo bo‘ldi.
Bundan chiqarilgan xulosa shunday jaranglaydi:
The unit of delivery is the team.
Ya’ni, natijani yetkazib berish birligi — bu pudratchi ham, loyiha ham emas, balki mahsulot bilan hamnafas yashaydigan doimiy jamoadir.
Vendor modeli va Delivery’ga ega inhaus-jamoa
| Vendor modeli | Delivery’ga ega inhaus-jamoa |
|---|---|
| Mahsulot bo‘yicha ekspertiza bankdan tashqarida shakllanadi. | Bank ichidagi kichik kross-funksional jamoa ishlaydi. |
| Har bir o‘zgarish — alohida tijoriy jarayon. | O‘z dasturlash konturi va reliz sikli mavjud. |
| Reliz pudratchining ish jadvaliga bog‘liq. | Delivery Manager qiymatni talabnomadan foydalanuvchigacha yetkazib beradi. |
| Gipotezani tezda sinab ko‘rib bo‘lmaydi — buning uchun buyurtma berish kerak. | Gipotezani eng yaqin sprintda sinab ko‘rish mumkin. |
2012-yilda Delivery Manager roli raqamli xizmatning har bir jamoasi uchun majburiy bo‘ldi. Bugungi kunda Delivery Manager — Barclays, HSBC, Lloyds, NatWest, ING, Revolut, Monzo, Wise va Starling kompaniyalarida, shuningdek, Buyuk Britaniya, AQSH, Kanada, Avstraliya hamda Singapurning raqamli xizmatlarida shtatdagi lavozim hisoblanadi. MDHda bu rolni alohida kasb darajasiga birinchi bo‘lib T-Bank, O‘zbekistonda esa 2026-yilda Ipoteka bank OTP Group olib chiqdi.
Ichki dasturlash jamoalarida Delivery jarayoni
Biz 2025-yilning oxirida yangi mobil ilovani ishga tushirdik. Dastlabki oylardayoq ilovada 400 mingdan ortiq mijoz ro‘yxatdan o‘tdi, ularning uchdan ikki qismi ilovaga har oy kiradi. Reliz bir martalik hodisa bo‘lgan sharoitda bunday o‘sish sur’atiga dosh berib bo‘lmas edi.
| Ko‘rsatkich | Natija |
|---|---|
| Regress paytida ishchi muhitdagi nuqsonlar ulushi | 7 baravar kamaydi |
| Bank ichidagi jamoa | Deyarli 10 baravarga kengaydi |
| Oylik yetkazib berish sur’ati | Deyarli 7 baravar oshdi |
| Bahordan beri rejali reliz oynalarining ko‘chirilishi | Birorta ham emas |
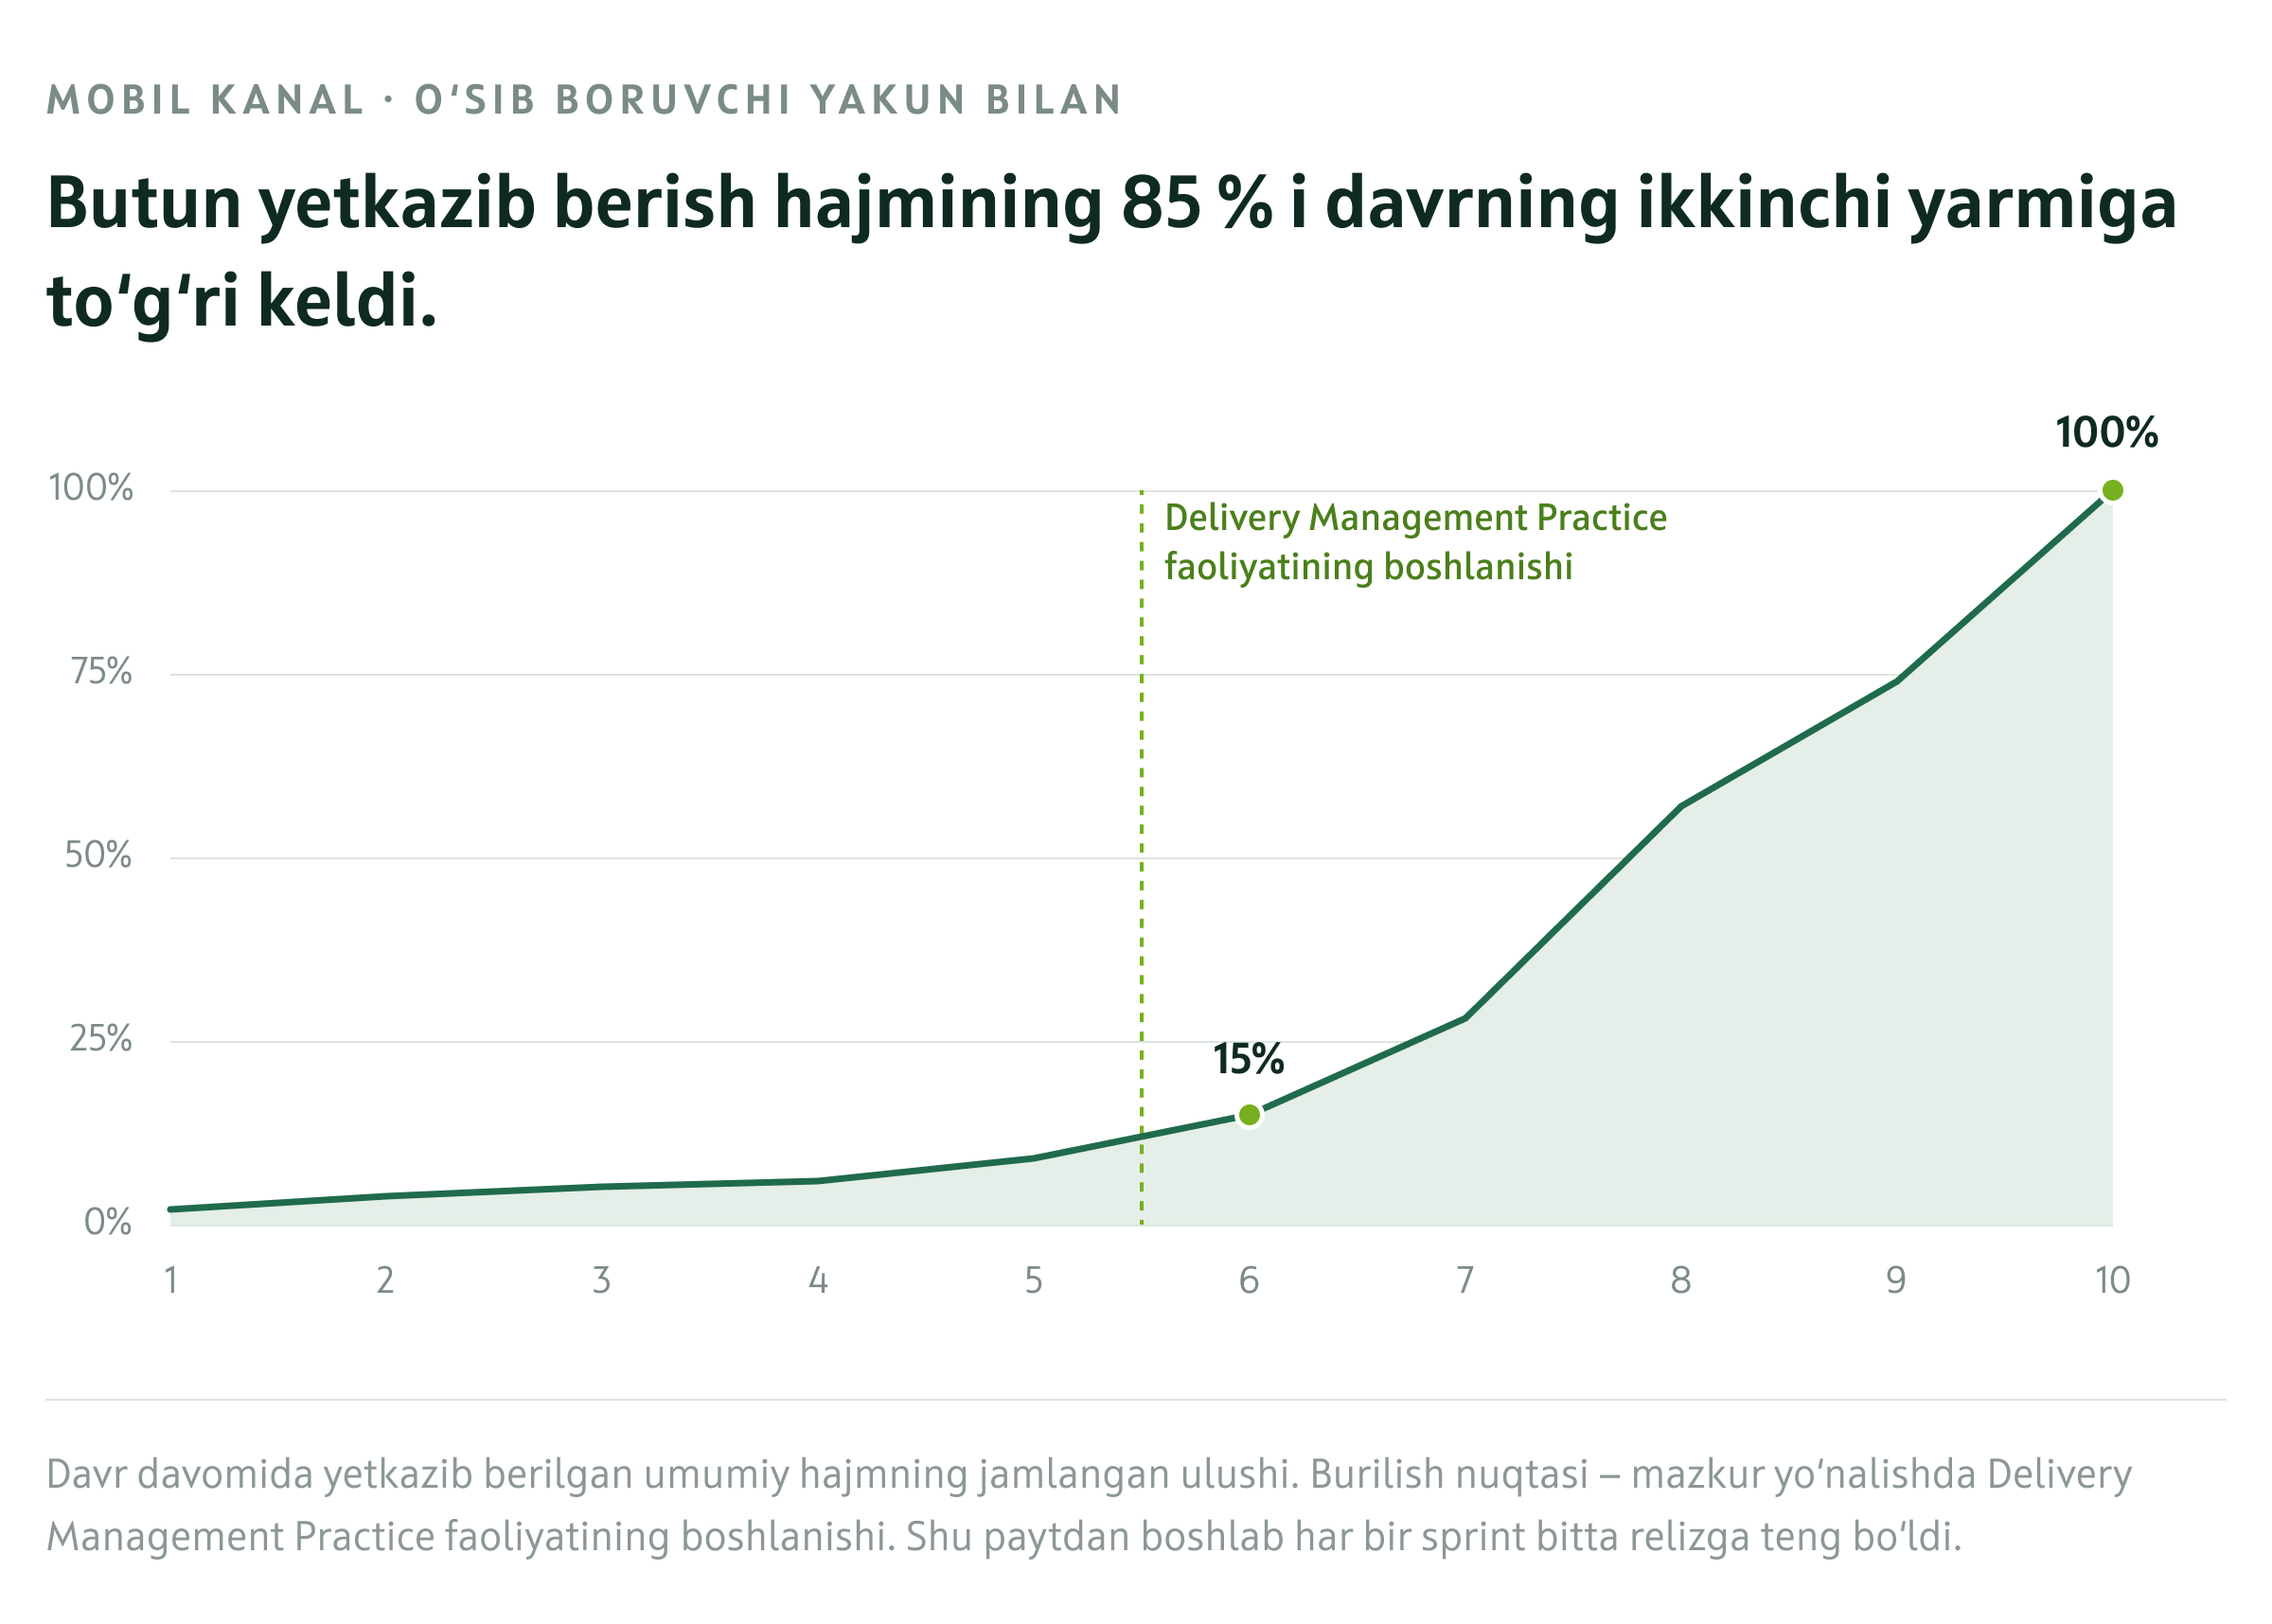
Ilova Google Play va App Store’da o‘z toifasidagi eng yaxshi 3 ta ilova qatoriga kiradi — foydalanuvchi ushbu bahoni relizlarga emas, balki ularning oralig‘ida hech narsa ishdan chiqmasligiga beradi.
Kredit konturi: bitta navbat o‘rniga to‘rtta
Kredit konturida muammo tezlikda emas, ko‘proq ustuvorlikni belgilashda edi. Barcha mahsulotlar uchun beklog umumiy bo‘lgani sababli turli kreditlash yo‘nalishlari ayni bir dasturchilar uchun o‘zaro raqobatlashardi. Har kim o‘z vazifalarini yuqoriga tortar, lid-taym barchada baravariga oshib borar, dasturlash jamoasi ichida esa muayyan mahsulot uchun mas’ul shaxsning o‘zi yo‘q edi.
Bahorda kontur to‘rtta vertikalga ajratildi: endi ularning har birida o‘z beklogi, o‘z lidi, o‘z mahsulot egasi hamda ularning negizida umumiy platforma mavjud.
Umumiy beklogni vertikallarga ajratish qanday natija berdi?
| Ko‘rsatkich | Natija |
|---|---|
| Davr mobaynidagi hodisalar soni | 7 baravar kam |
| Haftalik relizlar | 2–3 baravar tez-tez |
| SLA | 96,9 % → 99,5 % |
| Yaratilgan vazifalarga nisbatan yopilganlarining ulushi | 50 % → 75 % |
| Kelib tushayotgan vazifalar oqimi | Deyarli 10 baravar oshdi |
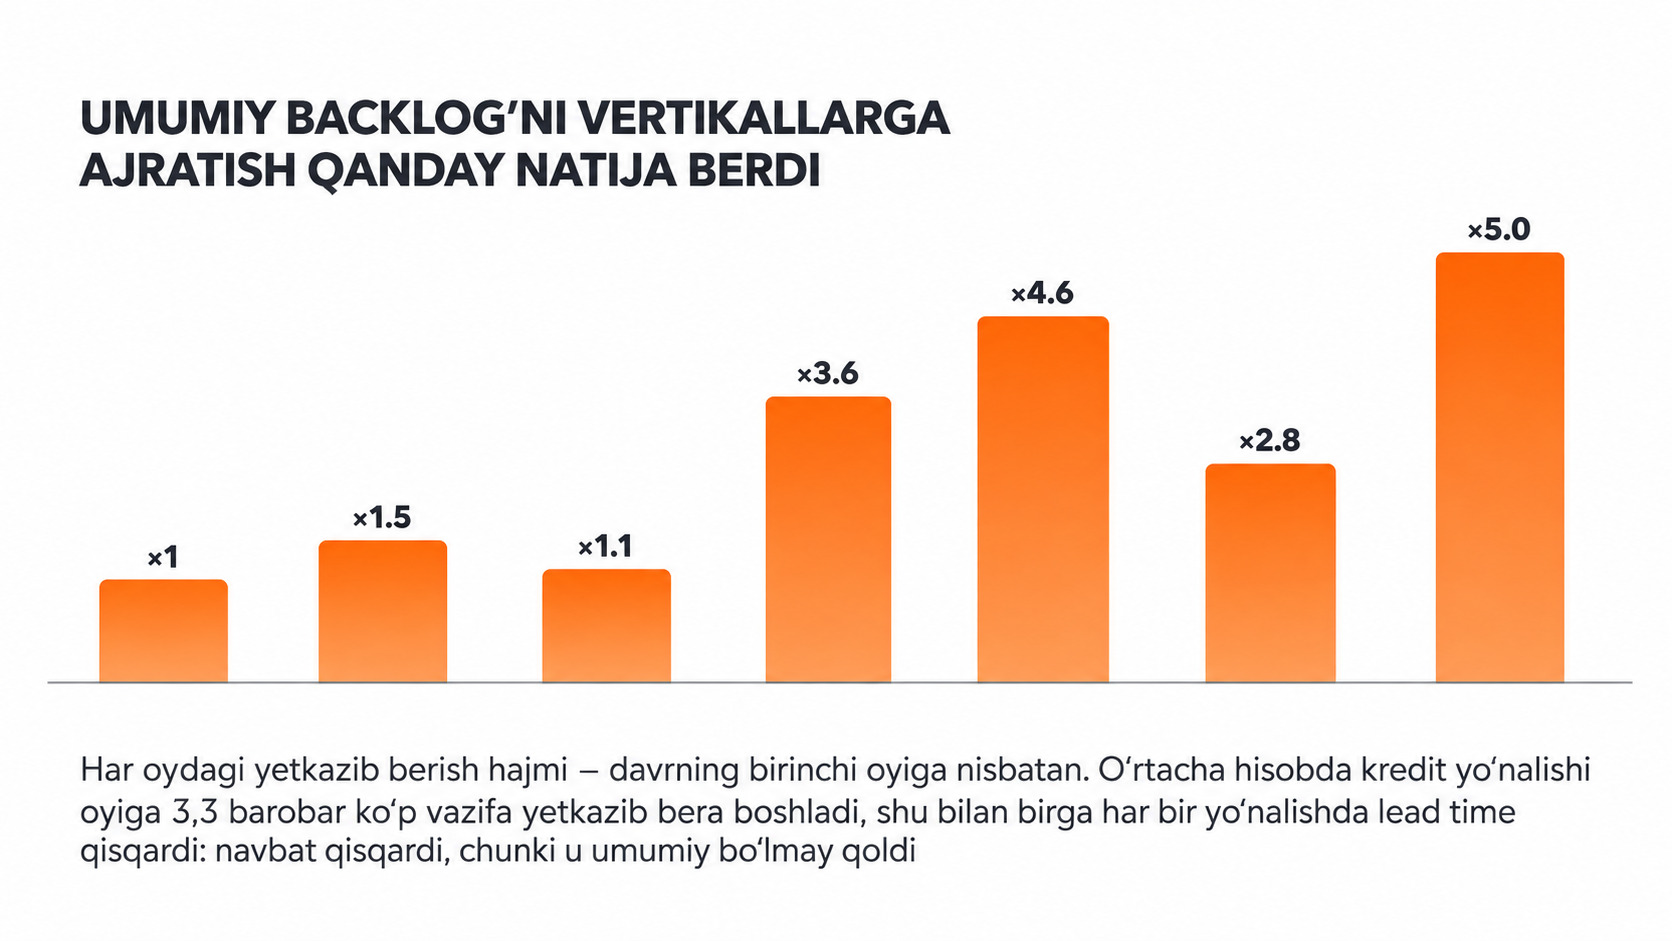
Har oydagi yetkazib berish hajmi davrning birinchi oyiga nisbatan hisoblangan. O‘rtacha hisobda kredit yo‘nalishi oyiga 3,3 barobar ko‘p vazifa yetkazib bera boshladi. Shu bilan birga, har bir yo‘nalishda lead time qisqardi: navbat qisqardi, chunki u umumiy bo‘lmay qoldi.
Oxirgi satr ish hajmining oshganiga o‘xshaydi va bu haqiqat. Ilgari vazifalar yo‘qligi uchun emas, balki jamoa oqimni eplay olmagani va biznes yangilarini olib kelishni to‘xtatgani uchun kamroq kiritilar edi. Tizim ishni uddalay boshlagach, oqim yana qaytdi.
Avtokreditlash haqida alohida to‘xtalsak. G‘oyadan mahsulotni ishga tushirishgacha bo‘lgan vaqt ikki-uch haftadan uch ish kunigacha qisqardi — bu besh barobar tezroq degani. Buning ortidan beshta yangi hamkor brend va 45 ta yangi diler qo‘shildi, ular bilan birga kredit ajratish hajmi ham o‘sdi.
Tizim o‘zagi: butun bank bitta darchani taqillatmoqda
Bank tizimining o‘zagi — bu barcha to‘qqizta blok va o‘ttizdan ortiq direksiya murojaat qiladigan platformadir. O‘tgan yilga nisbatan to‘qqiz oy ichida murojaatlar oqimi deyarli 20 foizga oshdi. Jamoa tarkibi esa o‘zgarmadi.
Ilgari talabnomalar bitta umumiy to‘pga tushardi: ustuvorliklar yuqoridan belgilanar, har oltinchi talabnomaning esa kiritilish paytida umuman egasi bo‘lmasdi. Endi har bir talabnomaga uni prodakshngacha yetkazadigan yoki nima uchun bu chorakda bajarilmasligini ochiqchasiga tushuntirib beradigan Delivery Manager biriktirilgan. Bahordan beri tizim o‘zagida birorta ham yirik nosozlik yuz bermadi, yangi xatoliklar oqimi esa deyarli ikki barobar kamaydi.
Nimalar haqida ochiq gaplashamiz
Tizim o‘zagi navbatida hali ham yuzlab ochiq talabnomalar yig‘ilib yotibdi. O‘ntadan oltitasi eng yuqori ustuvorlik bilan belgilangan bo‘lsa-da, qolganlari bilan deyarli bir xil vaqt kutmoqda. Hamma narsa shoshilinch bo‘lganda, hech narsada ustuvorlik qolmaydi.
Shu sababli jamoa biznesga har chorakdagi ishlash quvvatini, ya’ni qancha vazifani bajara olishi va qaysilariga resurs yetmasligini ochiq ayta boshladi. Bu raqam yoqimsiz ko‘rinishi mumkin, biroq endi biznes o‘z vazifasi bajarilmasligini yarim yil kutib emas, balki hozirning o‘zidayoq bilib oladi.
Vazifaning bir yil davomida “eng muhim” maqomida qolib ketganidan ko‘ra, boshidayoq rostini aytib rad etgan arzonroqqa tushadi.
Biz anglab yetgan to‘rt haqiqat
1. Ustuvorlik — bu pul
Har bir talabnoma ortida hisoblab chiqish mumkin bo‘lgan samara yotadi. Agar talabnoma navbatda bir yil qolib ketsa, undan kutilgan samara ham o‘zi bilan birga yo‘qqa chiqadi.
2. Har bir talabnomaning o‘z egasi bo‘lishi shart
Qandaydir bo‘lim yoki qo‘mita emas, balki vazifani prodakshngacha olib boradigan va natija uchun javob beradigan aniq bir inson bo‘lishi kerak.
3. Avval barqarorlik, keyin tezlik
Xato ishlaydigan narsani tezda ishga tushirish — yutuq emas. Barqarorlik tizimning o‘zagidagi tartibdan boshlanadi.
4. Biznesga muddatlar haqida faqat rostini aytamiz
Hech kim ishonmaydigan chiroyli sanani aytgandan ko‘ra, “Hozircha bilmaymiz, javobini juma kuni aytamiz” degan halolroq.
Navbatdagi qadam — IT-blokning yagona yetkazib berish modeli
2026-yil oxiriga borib barcha platformalar yagona standart asosida ishlaydi: rejalashtirishdan tortib foydalanishga topshirishgacha bo‘lgan hayotiy siklning yettita majburiy bosqichi, bitta platformada bitta mahsulot jamoasi va har bir strimda Delivery Manager bo‘ladi.
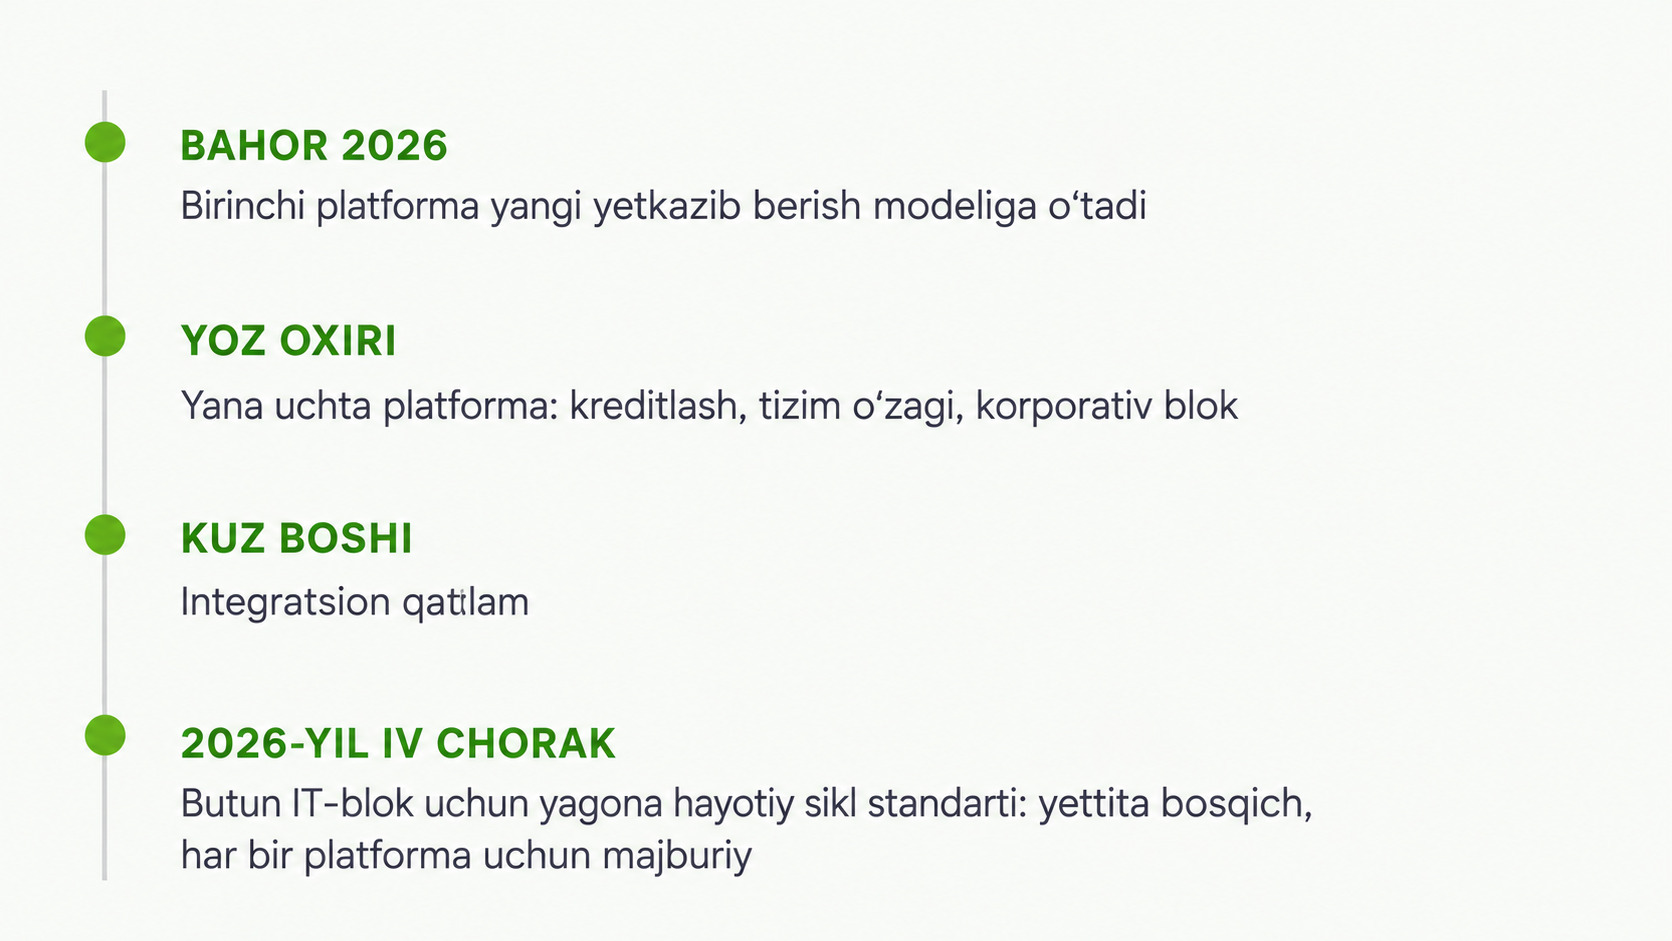
Bugungi kunda IT-blokdagi oltita strimning har birida o‘z Delivery Manager’i bor. Har bir reliz ortida esa dasturlash, testlash, infratuzilma va tahlil jamoalari turibdi — ularsiz birorta ham vazifa prodakshngacha yetib bormagan bo‘lardi.
Ilk qadam jasorati
Ipoteka bank OTP Group to‘qqiz oy ichida vendor modelidan ichki Delivery jamoasiga o‘tish yo‘lini bosib o‘tdi. Asosiy mahsulotlarni ishlab chiqish vendordan bankning o‘ziga ko‘chdi, muhandislik jamoasi deyarli o‘n barobarga, mahsulotni yetkazib berish sur’ati esa deyarli yetti barobarga oshdi. Bank mintaqada birinchi bo‘lib Delivery Manager lavozimini bitta tashabbus uchun bir martalik loyiha tajribasi sifatida emas, balki doimiy shtat birligi sifatida joriy etdi.
Yirik korporativ biznes deganda ko‘z oldimizga kamdan-kam hollarda dadil tajribalar keladi. Ammo mintaqada hali mavjud bo‘lmagan kasbni joriy etishdek tajriba bir yil ichida eng tez va o‘lchasa bo‘ladigan natijani berdi.
Biznesning IT’ga bo‘lgan ishonchi xuddi mijozning bankka bo‘lgan ishonchi kabi ishlaydi: uni shunchaki va’da qilib bo‘lmaydi, ammo IT’ga tayanishlari uchun bu ishonchni qozonish mumkin.
To‘qqiz oy — o‘ttiz yillik tarixga ega bank uchun qisqa muddat, ammo relizlar katta voqea bo‘lishdan to‘xtab, odatiy jadvalga aylanishi uchun yetarli vaqt. Mijoz buni sezmaydi ham, lekin u ilovani ochib, bemalol pul o‘tkazmasini amalga oshirsa, demak, biz hammasini to‘g‘ri qilyapmiz.